
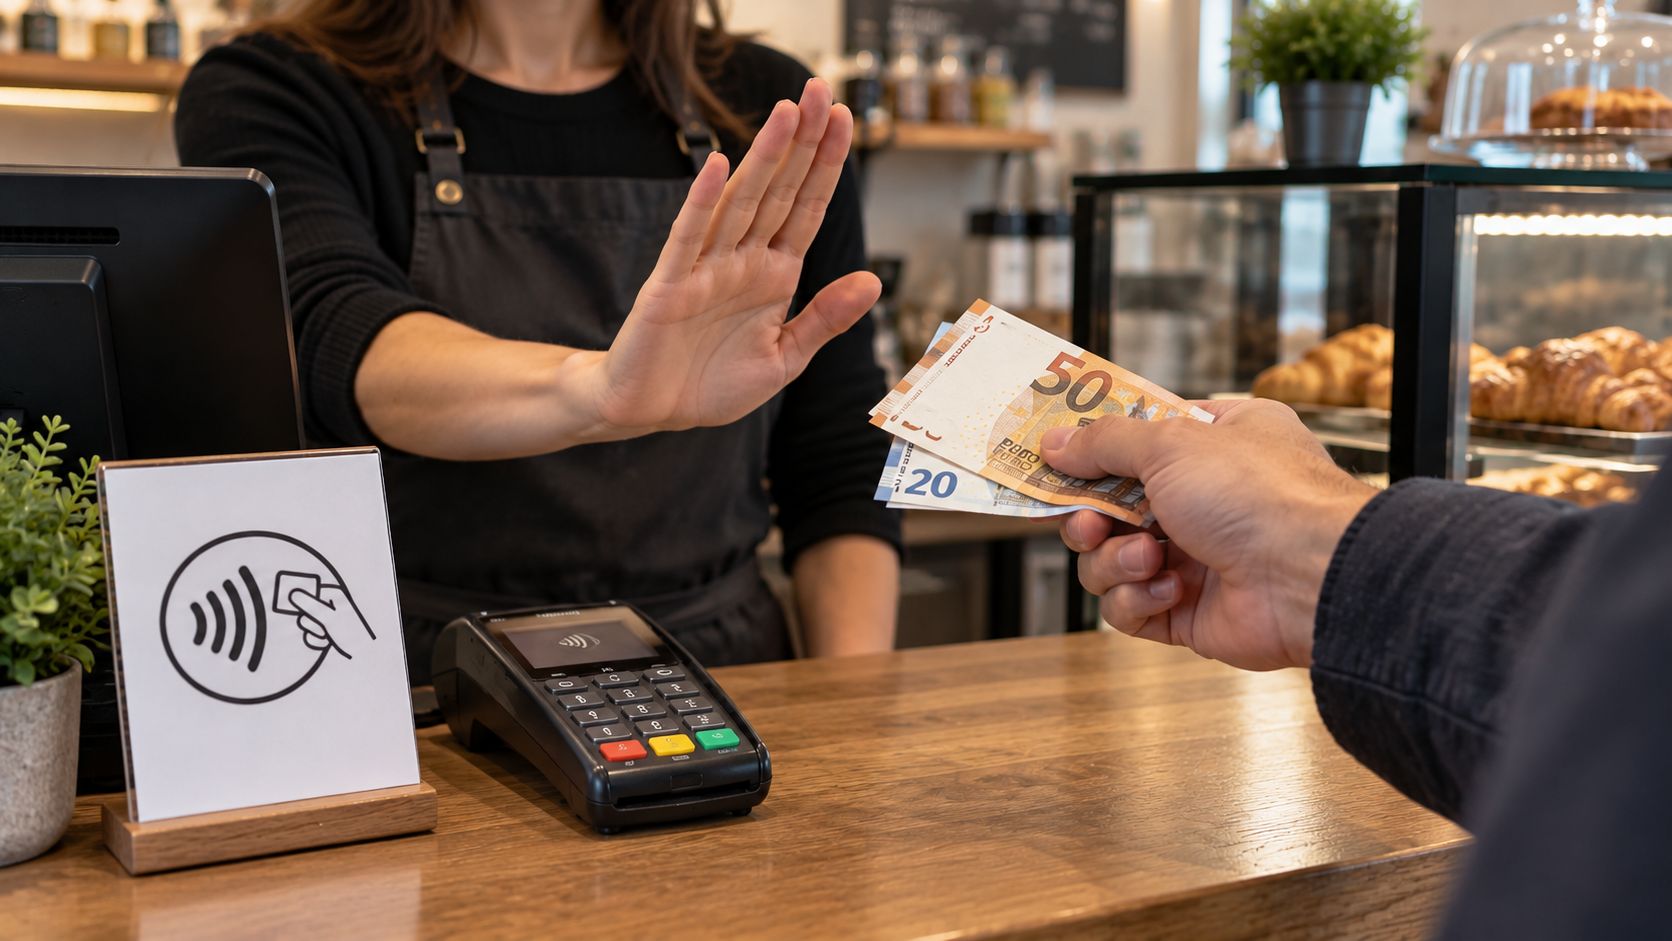
El cartel de «solo tarjeta» se ha vuelto habitual en cafeterías, food trucks y tiendas pequeñas. Y casi siempre genera la misma discusión de mostrador: el cliente dice que el dinero en efectivo es de curso legal y no se puede rechazar; el comercio responde que puede cobrar como quiera. Los dos argumentos habituales están mal planteados. La respuesta correcta en España no está en el Código Civil ni en el reglamento del euro, sino en un artículo de la ley de consumidores que se introdujo en 2022 y que muy poca gente conoce. Esta guía explica qué dice, dónde están los límites reales y cómo se reclama.
La respuesta corta
En España, negarse a aceptar el pago en efectivo es una infracción en materia de consumo desde el 28 de mayo de 2022. Lo dice la letra ñ) del artículo 47 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, que tipifica expresamente:
«La negativa a aceptar el pago en efectivo como medio de pago dentro de los límites establecidos por la normativa tributaria y de prevención y lucha contra el fraude fiscal.»
Esa letra la introdujo el artículo 82.4 del Real Decreto-ley 24/2021. La infracción es leve con carácter general (art. 48.2.a), y pasa a grave si concurre alguna de las circunstancias del artículo 48.3, como el aprovechamiento de una situación de necesidad, la habitualidad o la reincidencia. Las multas van de 150 a 10.000 € en el primer caso y de 10.001 a 100.000 € en el segundo (art. 49.1).
Es decir: no es que el comercio «no pueda» en un sentido civil, porque el contrato de compraventa no se anula por ello. Es que hacerlo le expone a una sanción administrativa de la comunidad autónoma.
Por qué los argumentos habituales no sirven
El artículo 1170 del Código Civil no obliga a nadie
Es el precepto que más se cita y el que peor encaja. Su texto es este: «El pago de las deudas de dinero deberá hacerse en la especie pactada y, no siendo posible entregar la especie, en la moneda de plata u oro que tenga curso legal en España».
Fíjate en la clave: en la especie pactada. Es una norma supletoria que resuelve cómo se paga una deuda ya nacida cuando las partes no acordaron el medio. En una compra en tienda no hay deuda previa: el comercio hace una oferta y puede fijar la forma de pago como condición de esa oferta. El artículo 1170 no impone a nadie la obligación de contratar aceptando billetes.
Donde sí juega a favor del cliente es en el supuesto contrario: cuando el servicio ya se ha prestado y la deuda existe. Si has comido en un restaurante y al pedir la cuenta te dicen que no aceptan efectivo, la deuda ya nació y el argumento cambia de bando.
El curso legal del euro es más flexible de lo que parece
El Reglamento (CE) 974/98 atribuye a los billetes y monedas en euros la condición de únicos medios de curso legal (arts. 10 y 11), pero no define qué implica esa condición ni regula excepciones. Lo único que fija con precisión es un límite muy concreto: nadie está obligado a aceptar más de cincuenta monedas en un mismo pago (art. 11), salvo la autoridad emisora y las personas designadas por la legislación nacional. Pagar un televisor con un cubo de monedas de veinte céntimos no es un derecho.
La Recomendación (UE) 2010/191 de la Comisión sí desarrolla el principio: la aceptación de efectivo en el comercio minorista «debe ser la norma» y el rechazo solo debe admitirse por motivos de buena fe, como que el comercio no disponga de cambio o que el valor del billete sea desproporcionado respecto al importe. También dice que no deben imponerse recargos por pagar en efectivo. Pero es una recomendación: por definición, no vincula.
El Tribunal de Justicia de la UE lo aclaró en su sentencia de Gran Sala de 26 de enero de 2021 (asuntos acumulados C-422/19 y C-423/19): el curso legal supone por principio la obligación de aceptar los billetes, pero no es una obligación absoluta, y los Estados pueden limitarla por razones de interés público siempre que la limitación sea proporcionada y existan otros medios legales de pago accesibles. Ojo con este dato al citarla: el asunto trataba del pago a un organismo público, no de comercios privados.
El límite que sí es tajante: 1.000 euros
Por encima de cierto importe, el comercio no es que pueda rechazar el efectivo: tiene prohibido aceptarlo. El artículo 7 de la Ley 7/2012, en la redacción que le dio la Ley 11/2021, fija los umbrales que siguen vigentes en 2026.
| Concepto | Regla | Norma |
|---|---|---|
| Operación en la que alguna parte actúa como empresario o profesional | Máximo 999,99 € en efectivo (prohibido a partir de 1.000 €) | art. 7.Uno.1 Ley 7/2012 |
| Pagador persona física que acredita no tener domicilio fiscal en España y no actúa como empresario | Máximo 9.999,99 € | art. 7.Uno.1 Ley 7/2012 |
| Pagos fraccionados de la misma operación | Se suman todos para calcular el límite | art. 7.Uno.2 Ley 7/2012 |
| Ingresos y pagos en entidades de crédito, establecimientos de cambio y entidades de pago | Sin límite | art. 7.Uno.5 Ley 7/2012 |
| Conservación de justificantes | 5 años | art. 7.Uno.4 Ley 7/2012 |
| Sanción por superar el límite | 25 % de todo lo pagado en efectivo, no solo del exceso; infracción grave | art. 7.Dos.3, 4 y 5 Ley 7/2012 |
| Quién responde | Pagador y receptor, de forma solidaria | art. 7.Dos.2 Ley 7/2012 |
| Exoneración por denuncia a la Agencia Tributaria | 3 meses desde el pago; no vale si denuncian los dos a la vez | art. 7.Dos.6 Ley 7/2012 |
| Reducción por pago voluntario de la sanción | 50 %, que se pierde si se recurre en vía contencioso-administrativa | art. 7.Tres.5.d) Ley 7/2012 |
| Prescripción de infracción y sanción | 5 años cada una | art. 7.Dos.8 y 9 Ley 7/2012 |
Merece la pena subrayar dos cosas. La primera es que la base de la sanción es la cuantía total pagada en efectivo: si pagas 1.500 € en billetes, la multa se calcula sobre 1.500, no sobre los 500 de exceso. La segunda es que la responsabilidad es solidaria: Hacienda puede dirigirse contra el comprador, contra el vendedor o contra los dos.
Esto conecta directamente con el artículo 47.ñ) del texto de consumo: la infracción de consumo solo protege el pago en efectivo «dentro de los límites establecidos por la normativa tributaria». Por encima de 1.000 €, el comercio que rechaza los billetes no comete infracción alguna; está cumpliendo la ley.
Qué dice el Banco de España
La página oficial del Banco de España sobre el papel del efectivo es explícita: «Es de curso legal. Las tiendas o los restaurantes no pueden rechazar el efectivo, a menos que hayan acordado previamente con el cliente otro medio de pago».
Ese matiz del acuerdo previo es el que utilizan los comercios que colocan carteles visibles. Conviene ser preciso: el Banco de España exige un acuerdo previo, no un simple cartel, y su criterio no es una norma sancionadora. Donde sí ha admitido expresamente la solución del cartel visible es en otro supuesto distinto, el de los importes mínimos para pagar con tarjeta, que sí puede fijar el comercio. Varias autoridades autonómicas de consumo, como la Comunidad de Madrid, añaden que cualquier limitación de medios de pago debe informarse con antelación al cliente, por ejemplo mediante cartel visible.
Otro criterio útil del Banco de España, este sí con base normativa directa: los establecimientos no están obligados a aceptar más de cincuenta monedas en un pago, excepción que no se aplica a las cajas del sector público.
Dónde la obligación de aceptar efectivo es incuestionable
- Deudas tributarias y pagos a la Administración. El artículo 60.1 de la Ley General Tributaria dispone que el pago de la deuda tributaria se efectuará en efectivo, y el artículo 34.1 del Reglamento General de Recaudación precisa que ese pago «se podrá hacer siempre en dinero de curso legal», junto a cheque, tarjeta, transferencia y domiciliación.
- Cajas de organismos públicos. No les alcanza el límite de cincuenta monedas.
- Comercios sin ningún medio alternativo. En España no existe obligación general de tener datáfono. Si el establecimiento no ofrece ninguna otra forma de pago y además rechaza el efectivo, el cliente se queda literalmente sin manera de pagar: es el supuesto más claro del artículo 47.ñ) y aquel en el que la doctrina del TJUE juega en contra del comerciante, porque no existen «otros medios legales de pago accesibles».
- Servicio ya prestado. Consumo en un bar, reparación terminada, taxi al llegar al destino. Aquí la deuda ya existe y entra en juego el artículo 1170 del Código Civil.
Lo que todavía NO existe (aunque se repita mucho)
Tres precisiones que evitan citar mal la normativa:
- La Ley 18/2022 «Crea y Crece» no contiene ninguna obligación de aceptar efectivo ni de garantizar el acceso al efectivo. Su contenido es constitución de sociedades, factura electrónica y morosidad.
- La Ley 10/2025, de servicios de atención a la clientela, tampoco regula el efectivo.
- El reglamento europeo sobre el curso legal de los billetes y monedas en euros, propuesto por la Comisión en junio de 2023 dentro del paquete del euro digital, no está aprobado. El Consejo fijó su posición en diciembre de 2025, el Parlamento Europeo aprobó su informe en junio de 2026 y confirmó la apertura de negociaciones interinstitucionales el 8 de julio de 2026. A septiembre de 2026 sigue en trílogos. Cuando se apruebe, prevé codificar la aceptación obligatoria con excepciones tasadas (venta a distancia, puntos de venta desatendidos) y obligar a los Estados a garantizar acceso suficiente al efectivo, pero todavía no está en vigor.
El «Protocolo estratégico para reforzar el compromiso social y sostenible de la banca», firmado por las patronales bancarias en 2021 y actualizado en 2022, tampoco es una norma: es un compromiso sectorial voluntario sobre acceso a servicios financieros en zonas rurales.
Cómo reclamar, paso a paso
| Paso | Qué hacer | Plazo |
|---|---|---|
| 1. Documentar | Foto del cartel, ticket o presupuesto, y anotación de fecha, hora y nombre de quien te atendió | En el momento |
| 2. Hoja de reclamaciones | Pedirla en el propio establecimiento. Es obligatorio tenerla y entregarla en todas las comunidades autónomas | En el momento |
| 3. Presentar la reclamación | Ante el organismo autonómico o municipal de consumo, que es quien sanciona el art. 47.ñ) | Sin plazo de caducidad; cuanto antes, mejor prueba |
| 4. Seguimiento | El expediente sancionador es independiente de tu compra: no te devuelve dinero, sanciona la conducta | Según la comunidad autónoma |
Dos avisos prácticos. El primero: el Banco de España no es la vía. Su Servicio de Reclamaciones solo conoce de entidades supervisadas (bancos, entidades de pago), no de comercios. El segundo: la reclamación de consumo persigue la sanción, no una indemnización para ti. Si lo que buscas es recuperar dinero de una compra que salió mal, el camino es otro y lo tienes en la guía sobre los derechos del consumidor frente a fraudes y tiendas falsas.
Modelo de reclamación ante el organismo de consumo
Rellena los datos entre corchetes y preséntalo por la sede electrónica de la dirección general de consumo de tu comunidad autónoma, o en la OMIC de tu ayuntamiento. Guarda el justificante de registro.
A LA [DIRECCIÓN GENERAL DE CONSUMO DE LA COMUNIDAD DE ______ / OFICINA MUNICIPAL
DE INFORMACIÓN AL CONSUMIDOR DE ______]

Don/Doña [NOMBRE Y APELLIDOS], mayor de edad, con NIF [NÚMERO] y domicilio a
efectos de notificaciones en [DIRECCIÓN COMPLETA], teléfono [TELÉFONO] y correo
electrónico [CORREO], comparece y, como mejor proceda en Derecho, EXPONE:

PRIMERO.- Que el día [FECHA], sobre las [HORA], acudí al establecimiento
[NOMBRE COMERCIAL], con domicilio en [DIRECCIÓN] y CIF [SI SE CONOCE], donde
adquirí [DESCRIPCIÓN DEL PRODUCTO O SERVICIO] por un importe de [IMPORTE] euros.

SEGUNDO.- Que al ofrecer el pago en efectivo, en billetes y monedas de euro de
curso legal y por un importe muy inferior al límite de 1.000 euros del artículo 7
de la Ley 7/2012, el establecimiento se negó a aceptarlo, exigiendo el pago
mediante tarjeta.

TERCERO.- Que dicha conducta constituye la infracción tipificada en el artículo
47, letra ñ), del texto refundido de la Ley General para la Defensa de los
Consumidores y Usuarios, aprobado por Real Decreto Legislativo 1/2007, que
sanciona la negativa a aceptar el pago en efectivo dentro de los límites
establecidos por la normativa tributaria y de prevención del fraude fiscal.

CUARTO.- Que [SÍ / NO] existía cartel informativo visible que anunciara la
limitación del medio de pago, y que [SÍ / NO] se me informó de ella antes de
[realizar el pedido / consumir el servicio].

QUINTO.- Que se acompañan como prueba: documento nº 1, [fotografía del cartel];
documento nº 2, [ticket, factura o comprobante]; documento nº 3, [copia de la hoja
de reclamaciones cumplimentada en el establecimiento].

Por lo expuesto, SOLICITA que se tenga por presentada esta reclamación, se
incoen las actuaciones de inspección y, en su caso, el expediente sancionador que
corresponda frente al establecimiento denunciado, y que se me informe del
resultado de las actuaciones.

En [LUGAR], a [FECHA].

Fdo.: [NOMBRE Y APELLIDOS]
Preguntas rápidas
| Pregunta | Respuesta |
|---|---|
| ¿Pueden cobrarme un recargo por pagar en efectivo? | La Recomendación 2010/191/UE dice que no deben imponerse recargos, pero no es vinculante. El recargo por pagar con tarjeta sí está prohibido. |
| ¿Pueden exigirme un importe mínimo para pagar con tarjeta? | Sí. El Banco de España admite que el comercio lo fije, bastando con anunciarlo mediante carteles visibles. |
| ¿Y si pago con un billete de 500 €? | La Recomendación europea admite el rechazo de buena fe cuando el valor del billete es desproporcionado respecto al importe o no hay cambio. |
| ¿Puedo pagar 80 € en monedas de dos euros? | No. Nadie está obligado a aceptar más de cincuenta monedas en un mismo pago. |
| ¿Y una máquina expendedora o una compra online? | No hay atención presencial: el efectivo no es una opción posible y no hay infracción. La futura norma europea prevé excluirlas expresamente. |
| ¿Denunciar me devuelve el dinero? | No. El expediente sancionador es independiente de la relación contractual. |
Un apunte final sobre por qué esto importa más allá del mostrador: pagar siempre con tarjeta deja un rastro completo de tus operaciones, y con él aparecen otros problemas, desde los cargos no autorizados en la cuenta hasta las incidencias en entregas que nunca llegan. El efectivo no es solo una preferencia: es una alternativa con garantías propias.
Fuentes
- Real Decreto Legislativo 1/2007, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 47.ñ), 48, 49 y 50 (texto consolidado, BOE)
- Real Decreto-ley 24/2021, artículo 82.4, que introduce la letra ñ) del artículo 47 (texto consolidado, BOE)
- Ley 7/2012, artículo 7, limitación de pagos en efectivo (texto consolidado, BOE)
- Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal (texto consolidado, BOE)
- Código Civil, artículo 1170 (texto consolidado, BOE)
- Reglamento (CE) 974/98 del Consejo, sobre la introducción del euro, artículos 10 y 11 (DOUE)
- Recomendación (UE) 2010/191 de la Comisión, sobre el alcance y los efectos del curso legal de los billetes y monedas en euros (DOUE)
- Sentencia del TJUE de 26 de enero de 2021, asuntos C-422/19 y C-423/19, comunicado de prensa 8/21 (PDF)
- Ley 58/2003, General Tributaria, artículo 60 (texto consolidado, BOE)
- Real Decreto 939/2005, Reglamento General de Recaudación, artículos 33 y 34 (texto consolidado, BOE)
- Banco de España: el papel del efectivo
- Portal del Cliente Bancario: límite a los pagos en efectivo
Escrito por Matías Lloret, autor de Soluciones Jurídicas MLR. Última revisión: 10 de septiembre de 2026, contrastada con los textos consolidados en el BOE de la Ley General para la Defensa de los Consumidores y Usuarios, la Ley 7/2012, el Código Civil, la Ley General Tributaria y el Reglamento General de Recaudación, con el Reglamento (CE) 974/98 y la Recomendación 2010/191/UE, y con los criterios publicados por el Banco de España. Este artículo es divulgación jurídica general y no constituye asesoramiento legal: la competencia sancionadora en materia de consumo corresponde a cada comunidad autónoma y los procedimientos varían, así que para un caso concreto acude a la oficina de consumo de tu localidad o a un abogado especialista en Derecho del consumo.
[…] El caso inverso también se plantea. Ningún comercio está obligado por una norma general a aceptar tarjeta, pero el efectivo en euros tiene curso legal y rechazarlo tiene límites, más aún desde que la normativa refuerza el derecho a pagar en metálico en establecimientos abiertos al público. Y en sentido contrario, la Ley 7/2012 fija en 1.000 euros el límite para pagos en efectivo cuando una de las partes actúa como empresario o profesional. Lo desarrollamos en la guía sobre si un comercio puede negarse a aceptar dinero en efectivo. […]
[…] Te niegan el pago en efectivo: qué dice la ley en España y cómo reclamar […]